Динамика в навиците на потребление – септември 2026
Потребителите не спират да пазаруват. Те обаче все по-внимателно преценяват какво слагат в кошницата, колко често посещават магазина и кои предложения наистина си заслужават. Данните от национално представително изследването на потребителските навици през септември 2026 г. очертават пазар, в който икономическата несигурност се усеща все по-силно, промоциите остават важни, а стойността на покупката се превръща в ключов фактор за избора.
За производителите и търговците това означава едно: не е достатъчно просто да предложиш продукт или отстъпка. Необходимо е да покажеш защо покупката си заслужава.
Икономическият натиск вече е част от ежедневното пазаруване
Три четвърти (76%) от анкетираните заявяват, че икономическата ситуация влияе върху начина им на пазаруване, спрямо само 66% през 2025г. При 42% това влияние е категорично, а други 33% по-скоро потвърждават, че новите реалности в икономиката променят поведението им.
Спрямо предходната година нараства не само общият дял на засегнатите потребители, но и делът на хората, които усещат влиянието по-осезаемо. Това е сигнал, че внимателното управление на семейния бюджет вече не е поведение само на най-чувствителните към цените купувачи.
Посланието е ясно – цената продължава да има значение, но решението за покупка зависи и от усещането за стойност. Потребителят трябва да разбере какво получава срещу парите си и защо конкретният продукт е правилният избор.
По-голяма сметка, но не непременно повече стоки
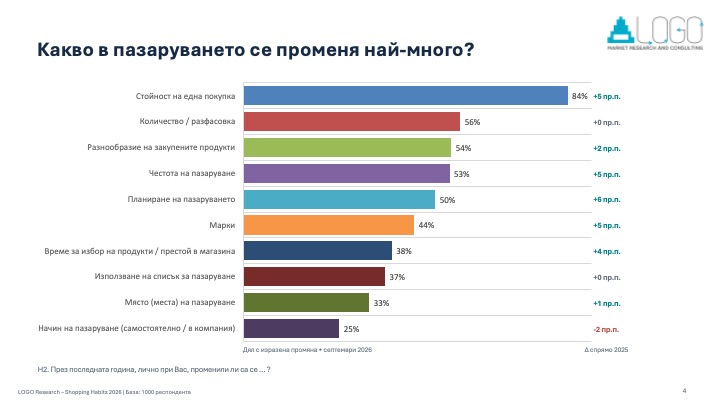
Промяната в сумата на една покупка е сред най-разпространените реакции на потребителите. През септември 2026 г. 84% посочват, че са променили сумата, която харчат при пазаруване, спрямо 79% година по-рано.
По-високата сума в тази ситуация отразява както промените в цените, но също и избора на стоки или състава на кошницата.
Това съчетание показва защо средната стойност на касовата бележка не бива да се разглежда изолирано. Тя трябва да се анализира заедно с броя на закупените артикули, количествата, категориите и честотата на посещенията.
Потребителят планира повече и купува по-целенасочено
Промените не се ограничават до това колко струва покупката. Те засягат и начина, по който хората организират пазаруването си.
Спрямо септември 2025 г. се увеличава делът на потребителите, които съобщават за промяна в планирането на покупките — от 44% на 50%. Нараства и делът на използващите списък за пазаруване — от 32% на 37%.
Променя се и честотата на посещенията: делът на хората, които посочват промяна в нея, се увеличава от 48% на 53%. Сред потребителите, които са променили честотата си, 81% казват, че пазаруват по-рядко.
Тези резултати насочват към по-съзнателно организиране на покупките и стремеж към по-ефективно използване на бюджета.
Допълнителен сигнал е, че сред хората, променили избора си на продукти, 81% се насочват към най-необходимото. Така приоритет получават основните стоки, докато покупките извън първоначалния план могат по-лесно да отпаднат.
За търговците това прави видимостта на основните продукти, ясното обозначаване на цените и лесното ориентиране в магазина още по-важни. За производителите — позиционирането на продукта като полезен и оправдаващ разхода става съществено конкурентно предимство.
Промоциите остават силни, но доверието също продава
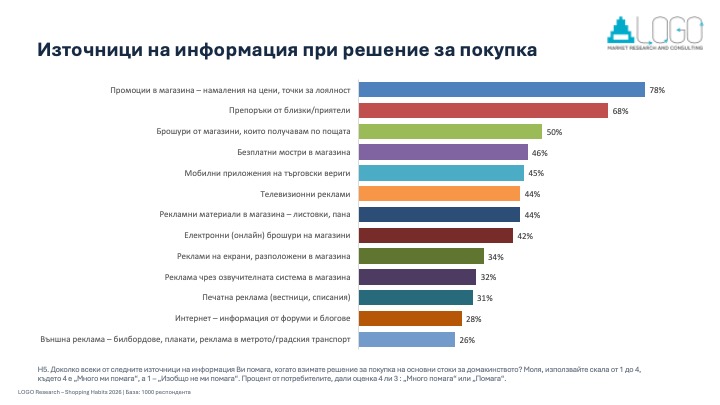
Промоционалните предложения продължават да бъдат сред най-полезните източници на информация при пазаруване. Но данните показват, че потребителите използват и други ориентири, когато вземат решение.
Хартиената брошура достига до дома — но невинаги до кошницата
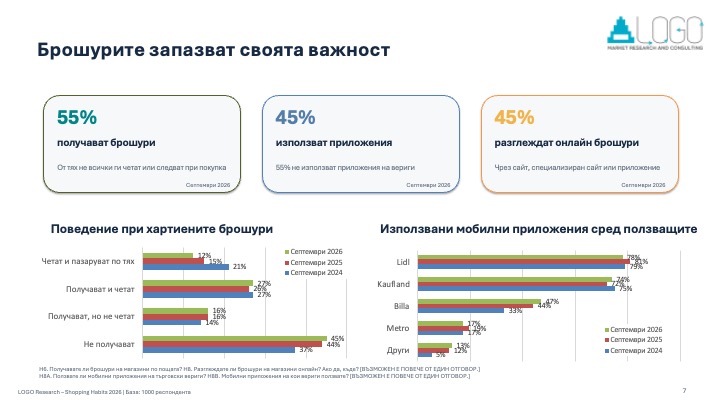
Хартиените брошури запазват присъствието си в потребителското ежедневие. 55% от анкетираните посочват, че получават такива материали. Но получаването не е равнозначно на реално използване.
Данните показват разлика между обхвата на канала и способността му да доведе до покупка. Само 12% от всички анкетирани казват, че четат брошурите и пазаруват по тях, докато 16% получават такива материали, но не ги четат.
Дигиталните канали също имат значимо присъствие: 45% разглеждат онлайн брошури, а 45% използват приложения на търговски вериги.
За ритейла перспективата е в свързването на каналите: брошурата, приложението, офертата в магазина и програмата за лоялност трябва да работят като последователно преживяване. Дигиталният канал има смисъл не просто когато бъде отворен, а когато помага на клиента да намери подходяща оферта и да оцени покупката като успешна.
Основните храни запазват водещата си роля
При избора на вид храна най-голям дял от анкетираните посочват суровите продукти — 76%. Полуфабрикатите са 14%, замразените храни — 7%, а консервираните — 3%.
Това ясно очертава водещата позиция на суровите храни в отговорите на потребителите. За производителите и търговците резултатът е отправна точка за анализ на асортимента, но сам по себе си не доказва, че потребителите са преминали към по-евтини категории или че търсенето на готови решения намалява.
Резултатите очертават няколко практически посоки за действие.
За производителите:
• Да изграждат ясна ценова архитектура с достъпни предложения, основни продукти и варианти с добавена стойност.
• Да тестват различни разфасовки, като едновременно показват ясно цената за единица мярка. По-малката опаковка може да улесни първоначалния разход, но не бива да прикрива по-висока единична цена.
• Да комуникират конкретни ползи — качество, състав, произход и практическа употреба — вместо да разчитат единствено на отстъпки.
• Да измерват ефекта от промоциите върху повторната покупка, обема и маржа, а не само върху краткосрочните продажби.
• Да проверяват с отделни тестове кои послания и продуктови характеристики са най-убедителни за различните потребителски групи.
За търговците:
• Да правят промоционалните условия и крайните цени лесни за разбиране и сравнение.
• Да предлагат решения за планирано пазаруване — например комбинации от основни продукти и оферти за често купувани артикули.
• Да свързват хартиените брошури, онлайн каталозите и мобилните приложения в единна комуникация.
• Да намаляват пречките при използване на приложенията и програмите за лоялност.
• Да измерват реалния допълнителен ефект от кампаниите: промяна в обема, средната кошница, маржа и повторните покупки.
• Да използват предимствата на различните формати магазини — от удобството на кварталния обект до асортимента на голямата верига.
Новото конкурентно предимство е доказаната стойност
Данните от септември 2026 г. описват променения свят на потребител, който все по-често отчита икономическата ситуация при пазаруване, планира по-внимателно и поставя необходимото на преден план. В същото време промоциите остават важни, а препоръките от близки хора показват, че доверието продължава да има съществена роля.
В такава среда печелившата стратегия не е непременно най-дълбоката отстъпка. По-устойчивото предимство принадлежи на онзи производител или търговец, който най-ясно показва каква стойност получава потребителят, прави покупката лесна за планиране и успява да превърне еднократното промоционално решение в трайно предпочитание.
Източник и методологична бележка: Национално представително изследване на LOGO Research, проведено септември (2024г., 2025г. и 2026г.), метод на регистрация: пряко лични интервюта лице в лице, извадка N=1000 за всяка от анализираните вълни.
Related Posts
 July 17, 2024Хранителни навици на българина – юни 2024
 January 19, 2021Когато желанието за сладост и импулсивността вървят ръка за ръка
 April 17, 2026Retail Price Intelligence
 September 18, 20235 Ключови тенденции в света на маркетинговите проучвания за 2023г.
 December 12, 2019Навлизане на нов пазарен сегмент
 November 21, 2019Category Retail Forum 2019 – Боя за коса и ПОКОЛЕНИЯТА X Y Z


